

Cuando tenemos un accidente, ya sea leve o grave, lo normal es que la cabeza tarde unos minutos en ordenarse. Imagínate esta situación: acabas de recibir un golpe en una glorieta, bajas del coche con el susto en el cuerpo y el otro conductor, sin pestañear, te dice que la culpa fue tuya.
O que no fue de nadie. Si el contrario no reconoce la culpa del accidente, la situación tiene solución. La responsabilidad no depende de que uno de los conductores reconozca su culpa, sino de las circunstancias en las que se produjo el accidente y de las pruebas que permitan acreditarlas. Y lo que hagas en las primeras horas pesa mucho en el resultado.
Qué hacer en el lugar del accidente
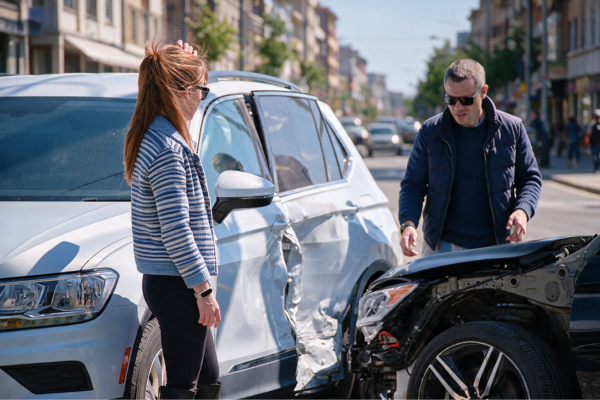
Lo primero es la seguridad: detén el vehículo en un lugar seguro, señaliza la incidencia conforme a la normativa vigente, comprueba si hay heridos y llama al 112 si existe una emergencia. Si el contrario se niega a colaborar o hay un desacuerdo importante sobre lo ocurrido, puedes solicitar la intervención de la Policía Local, la Guardia Civil o el cuerpo policial competente. Si hay heridos o un desacuerdo serio, conviene que acudan los agentes, porque su intervención deja constancia oficial de lo ocurrido.
Si las condiciones de seguridad lo permiten, haz fotografías de la posición de los coches antes de moverlos. Fotografía los daños, las marcas en el asfalto, la señalización y el entorno. Sin embargo, si los vehículos obstaculizan la circulación y pueden desplazarse sin peligro, deben retirarse cuanto antes, siguiendo las indicaciones de los agentes cuando intervengan. Anota la matrícula del contrario, los datos de su seguro y, si hay testigos, su nombre y un teléfono. El testimonio de una persona ajena al accidente puede resultar especialmente útil para aclarar cómo ocurrieron los hechos.
Qué pasa con el parte amistoso si no hay acuerdo
El parte amistoso de accidente se rellena entre los dos conductores y puede ser firmado por ambos cuando estén conformes con su contenido. Si el contrario no admite su responsabilidad, no tienes que aceptar una versión que no es la tuya. Puedes rellenarlo reflejando los hechos tal como los viviste, o hacerlo cada uno por separado y dejar marcado que hay desacuerdo. Lo que no conviene es firmar algo que no compartes.
Es importante recordar que la firma del parte amistoso no supone necesariamente reconocer la culpa, aunque puede tener valor probatorio sobre las circunstancias del accidente que se hayan reflejado en él.
Si hay croquis, comprueba que refleja lo que pasó de verdad. Y si el otro conductor se niega a firmar, anótalo y avisa a tu aseguradora cuanto antes. La Ley de Contrato de Seguro (Ley 50/1980 en el BOE) establece que el tomador debe comunicar el siniestro en un máximo de siete días desde que lo conoce, salvo que la póliza fije un plazo más amplio. El incumplimiento de este plazo no supone automáticamente perder el derecho a la indemnización, aunque puede tener consecuencias si el retraso ocasiona perjuicios a la aseguradora.
💼 Los abogados de CEA están contigo siempre
En CEA te ofrecemos defensa jurídica especializada para resolver tu caso: consultas ilimitadas, redacción de escritos, abogados 24 horas y apoyo completo en tus reclamaciones.
Todo incluido en la cuota CEA Legal por solo 79 €/año. Tu tranquilidad, en las mejores manos.
Pruebas que pueden marcar la diferencia
Cuando las versiones chocan, la reclamación se decide con elementos objetivos. Sirven las fotografías y los vídeos, las cámaras de comercios o de vías cercanas, la grabación de una cámara en el propio coche y el atestado si lo hubo. Las imágenes de las cámaras suelen conservarse poco tiempo, así que conviene solicitar cuanto antes su conservación y, cuando corresponda, su obtención por los cauces legalmente previstos.
También cuenta el informe de daños del taller, que ayuda a reconstruir cómo fue el impacto. Si hay lesiones, es importante recibir atención sanitaria lo antes posible y conservar los informes médicos desde la primera asistencia, así como las pruebas y justificantes relacionados con la recuperación.
Caso real:
Un conductor circulaba por una glorieta cuando otro vehículo se incorporó sin ceder el paso y chocó con su lateral. El contrario aseguró que era el primero en la glorieta y no quiso firmar el parte. Al llegar a las aseguradoras, cada compañía mantenía una versión distinta y el siniestro quedó bloqueado.
En situaciones como esta, desde CEA podemos revisar la documentación, analizar las fotografías de los daños y de la posición de los vehículos, valorar los testimonios disponibles y presentar una reclamación argumentada frente a la aseguradora contraria para defender los intereses del perjudicado.
Cómo reclamar en un accidente cuando el contrario niega los hechos
Con tu parte, tus pruebas y la comunicación a tu aseguradora, el siguiente paso es la reclamación. Tu compañía puede gestionar el siniestro con la del contrario, y si tu póliza incluye defensa jurídica, puedes contar con un abogado para sostener tu versión.
Además, el artículo 7 del Real Decreto Legislativo 8/2004 establece que, antes de acudir a la vía judicial, el perjudicado debe presentar una reclamación previa a la aseguradora frente a la que pretende obtener la indemnización. Esta reclamación debe identificar las circunstancias del accidente, los daños sufridos y aportar la documentación disponible. La aseguradora dispone de tres meses desde la recepción de la reclamación para presentar una oferta motivada de indemnización, si considera acreditada la responsabilidad y cuantificados los daños, o una respuesta motivada en la que explique las razones por las que no procede indemnizar. Si las aseguradoras no se ponen de acuerdo, la vía judicial queda abierta, una vez cumplidos los requisitos legales para reclamar.
Asimismo, cuando existe cobertura de defensa jurídica, el asegurado puede tener derecho a elegir libremente abogado, en los supuestos previstos en el artículo 76.d) de la Ley de Contrato de Seguro y dentro de las condiciones y límites de cobertura aplicables
Hay un límite de tiempo. El artículo 1968.2 del Código Civil y el artículo 7 del Real Decreto Legislativo 8/2004 contemplan, con carácter general, un plazo de un año para reclamar los daños derivados de un accidente de tráfico. Ese año se cuenta desde que el perjudicado conoce el daño y puede ejercitar la reclamación. Si hay lesiones, normalmente comienza cuando estas se estabilizan y es posible determinar su alcance definitivo, incluidas las posibles secuelas.
La reclamación a la aseguradora responsable interrumpe la prescripción en los términos legalmente previstos. Cuando se notifica fehacientemente la oferta o respuesta motivada, comienza un nuevo plazo de un año. Por eso, aunque las aseguradoras continúen negociando, es importante controlar los plazos y no dejar pasar el tiempo sin realizar las actuaciones necesarias.
Si hay lesiones o el contrario no tiene seguro
Cuando hay daños personales, la reclamación es más compleja y las pruebas médicas pesan más. Si el vehículo contrario no tiene seguro o se da a la fuga, el Consorcio de Compensación de Seguros puede intervenir en los supuestos previstos legalmente.
En general, cubre los daños a las personas causados por un vehículo sin seguro o sin identificar. Los daños materiales tienen cobertura cuando el vehículo carece de seguro, pero si el causante huye y no es posible identificar el vehículo, únicamente pueden indemnizarse en determinados supuestos, especialmente cuando también se han producido daños personales significativos, como fallecimiento, incapacidad permanente o incapacidad temporal que requiera una estancia hospitalaria superior a tres días.
Cada supuesto tiene sus condiciones, así que conviene revisarlo con un profesional antes de dar pasos.
En CEA acompañamos a conductores y empresas en situaciones como esta: asistencia jurídica tras el accidente, gestión de la reclamación con las aseguradoras, apoyo con multas y expedientes relacionados, seguros y movilidad corporativa. Si el contrario niega la culpa y no sabes cómo seguir, cuéntanos tu caso y estudiaremos qué pruebas tienes y qué vía te conviene. Puedes contactar con nosotros en ceamobility.es.
Preguntas frecuentes
¿Qué hago si el contrario no reconoce la culpa del accidente?
Reúne pruebas en el momento (fotos, datos de testigos, matrícula y seguro del contrario), solicita la presencia de la autoridad si hay desacuerdo o heridos y las circunstancias requieren su intervención, y comunica el siniestro a tu aseguradora. No firmes un parte con el que no estés de acuerdo.
¿Es obligatorio firmar el parte amistoso?
No. No estás obligado a firmar un parte cuyo contenido no compartes. La firma no implica necesariamente reconocer la culpa, pero puede utilizarse como prueba de las circunstancias reflejadas. Si no hay conformidad, puedes reflejar tu versión por separado y dejar constancia del desacuerdo.
¿Quién decide de quién es la culpa si no hay acuerdo?
Las aseguradoras valoran el caso con la documentación disponible para determinar si corresponde indemnizar. Si no se ponen de acuerdo y el conflicto llega a los tribunales, decide un juez a partir de las pruebas, el atestado y los testimonios.
¿Sirve de algo que el contrario admita la culpa de palabra?
Una admisión verbal puede tener valor probatorio, aunque resulta difícil de acreditar si posteriormente el conductor niega haberla realizado. Es mejor que quede por escrito, en el parte o en el atestado, o que haya testigos o imágenes.
¿Puedo reclamar si el otro conductor no tiene seguro?
Sí. El Consorcio de Compensación de Seguros cubre, en los supuestos que fija la ley, los daños causados por vehículos sin seguro o sin identificar. La cobertura de daños materiales es más limitada cuando no se ha podido identificar el vehículo responsable. Un profesional puede indicarte qué cobertura se ajusta a tu caso.
¿Cuánto tiempo tengo para reclamar un accidente de tráfico?
El plazo general de prescripción es de un año, según el artículo 1968.2 del Código Civil y el artículo 7 del Real Decreto Legislativo 8/2004. Con lesiones, normalmente se cuenta desde que se estabilizan y puede determinarse su alcance definitivo. La reclamación a la aseguradora responsable puede interrumpir la prescripción en los términos establecidos legalmente. Además, debes avisar a tu aseguradora del siniestro en siete días, salvo que tu póliza amplíe ese plazo.
Ana Belén Cruz Campos - Directora de Servicios Legales de CEA
